


 111 / 408

4
DANONE
DOCUMENT DE RÉFÉRENCE 2014
Impact sur la valeur nette comptable
de la marque
Dumex
Au 31 décembre 2014, le Groupe a effectué la revue de la valeur
recouvrable de la marque
Dumex
sur la base des principes décrits
en Note 9.3 des Annexes aux comptes consolidés.
Les hypothèses clés intervenant dans lemodèle de valorisation utilisé
par le Groupe ont été déterminées sur la base des éléments ci-après,
évalués par le management selon son meilleur estimé à date :
î
la croissance du chiffre d’affaires net: le Groupe a établi le budget
annuel et le plan stratégique à huit ans de l’activité entérinant un
redressement progressif et limité de la marque
Dumex
en Chine ;
î
le taux de
royalties
a été déterminé par pays sur la base de (i)
données quantitatives comme la croissance du chiffre d’affaires
net et la rentabilité de cette activité à long terme, et (ii) de données
qualitatives comme la notoriété notamment; le taux de
royalties
retenu a ensuite été calculé au
pro rata
des niveaux d’activité
dans les pays concernés ;
î
le taux de croissance long terme utilisé pour le calcul de la valeur
terminale est en ligne avec celui utilisé pour le Pôle nutrition
infantile Asie ;
î
le taux d’actualisation comprend une prime de risque propre à
l’actif, objet du test.
Cette revue a donné lieu à une dépréciation de la marque
Dumex
de 249 millions d’euros au 31 décembre 2014.
À l’avenir, les variations des hypothèses présentées ci-avant pour-
raient modifier le résultat de cette revue. Le Groupe serait alors
amené à ajuster la valeur de la marque, à la baisse ou à la hausse
(sans que toutefois sa valeur excède sa valeur historique).
Impact sur les comptes consolidés
Pour l’Asie, s’agissant d’une crisemajeure affectant l’activité nutrition
infantile du Groupe, les coûts relatifs ont été comptabilisés dans la
rubrique des Autres produits et charges opérationnels.
Impact sur les comptes consolidés de l’exercice 2014
La charge de dépréciation de la marque
Dumex
de 249 millions
d’euros a été enregistrée en Autres produits et charges opéra-
tionnels de l’exercice.
Impact sur les comptes consolidés de l’exercice 2013
Les coûts relatifs s’élevaient à (201) millions d’euros, principalement
encourus et correspondant aux éléments suivants :
î
coûts résultant directement de la crise et de sa gestion (notam-
ment procédures de rappel et de destruction des produits, plans
de restructuration et de relance mis en œuvre en réponse à
la crise), ces coûts s’élèvent à (134) millions d’euros en 2013 ;
î
coûts d’inactivité directement liés à la crise (coûts des arrêts
d’activité en Chine induits par la crise), ces coûts s’élèvent à
(67) millions d’euros en 2013.
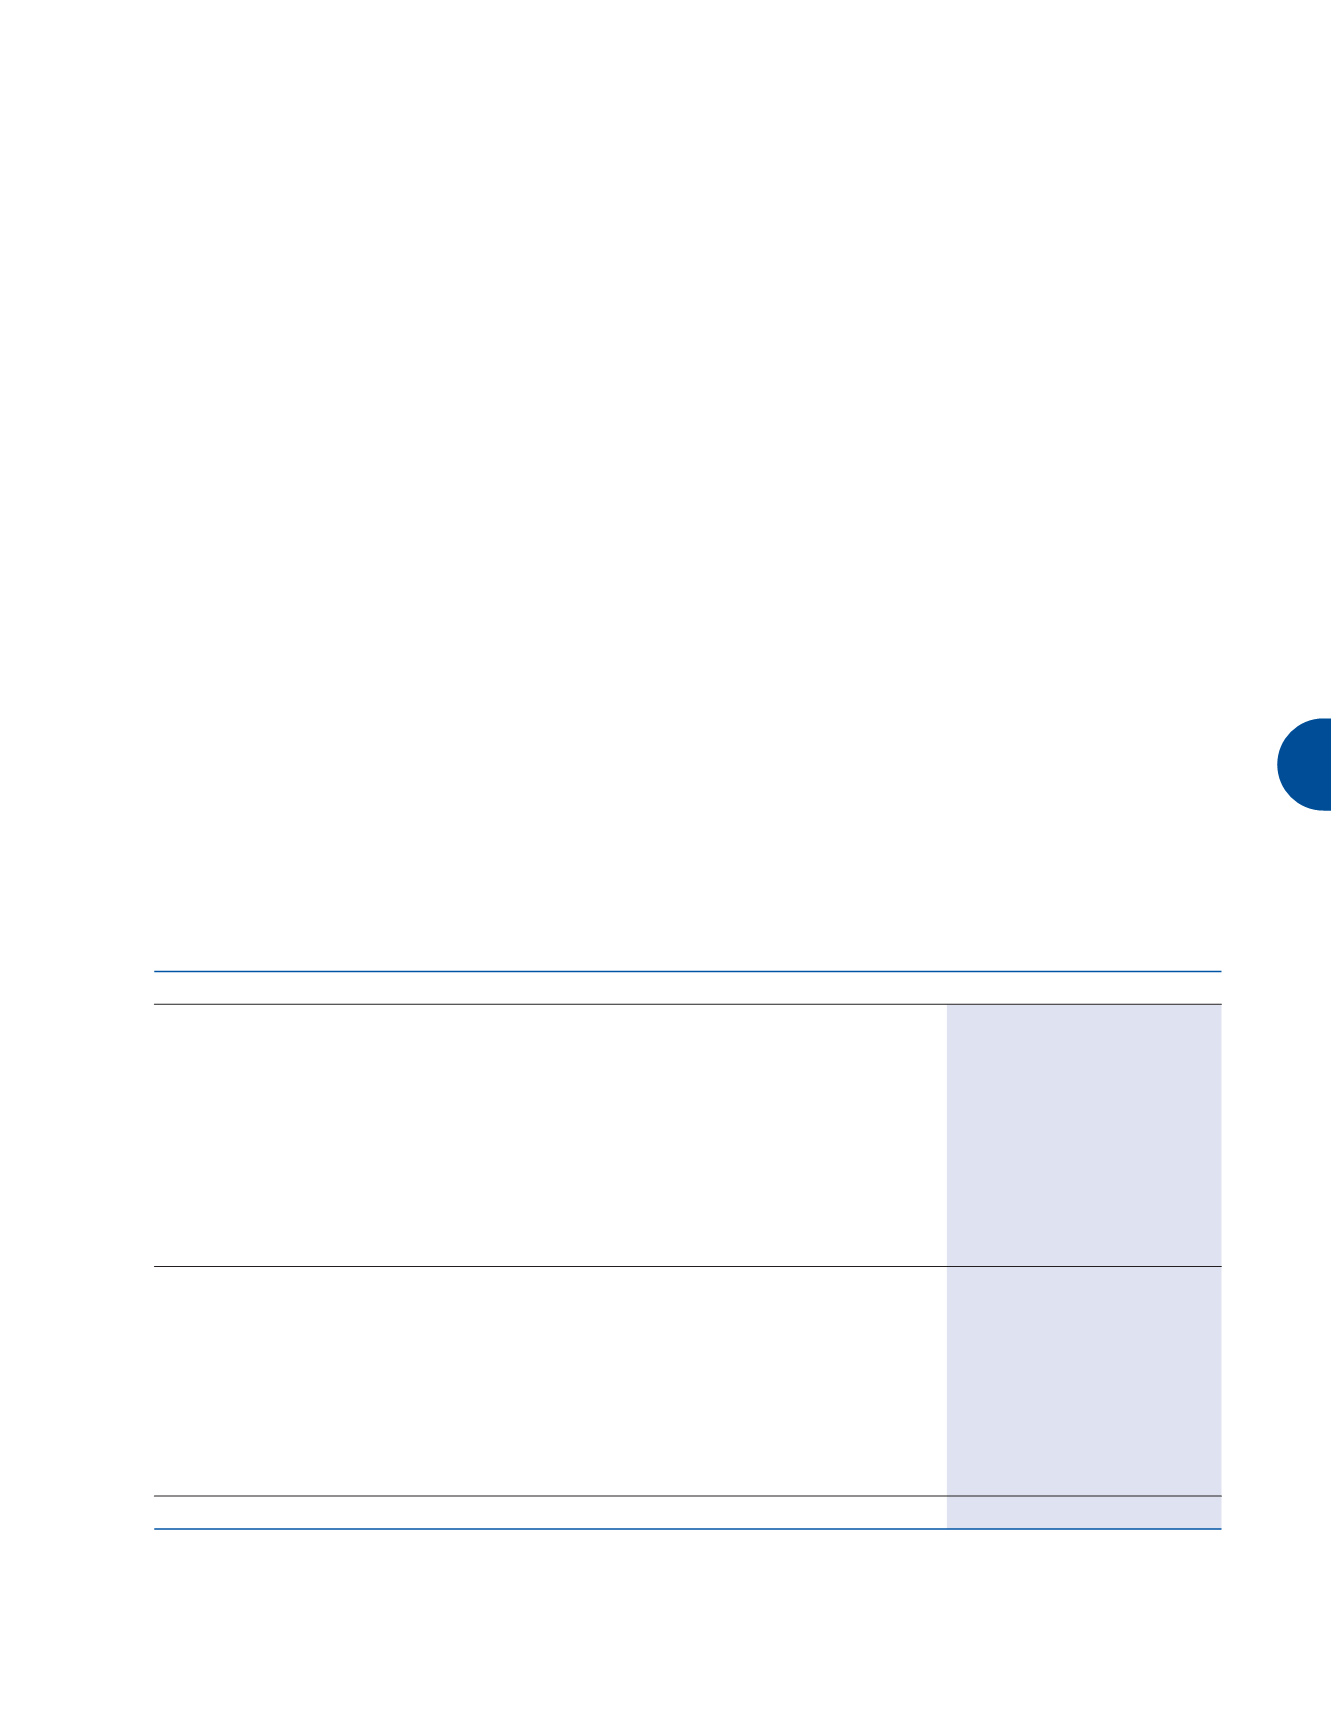
NOTE 7. EFFECTIFS, CHARGES ET AVANTAGES AU PERSONNEL
Note 7.1. Effectifs des sociétés consolidées par intégration globale
Au 31 décembre
2013
2014
Nombre total de salariés
104 642
99 927
Par zone géographique
France
8%
9%
Reste de l’Europe
30%
28%
Chine
10%
10%
Reste de l’Asie-Pacifique
17%
18%
Amérique du Nord et du Sud
26%
27%
Afrique et Moyen-Orient
9%
9%
Total
100%
100%
Par Pôle d’activité
Produit Laitiers Frais
45%
42%
Eaux
36%
38%
Nutrition Infantile
12%
12%
Nutrition Médicale
6%
7%
Fonctions Centrales
1%
1%
Total
100%
100%
ÉTATS FINANCIERS
EFFECTIFS, CHARGES ET AVANTAGES AU PERSONNEL