



 42 / 380

APERÇU DES ACTIVITÉS
06
6.1 Les marchés de l’énergie nucléaire et des énergies renouvelables
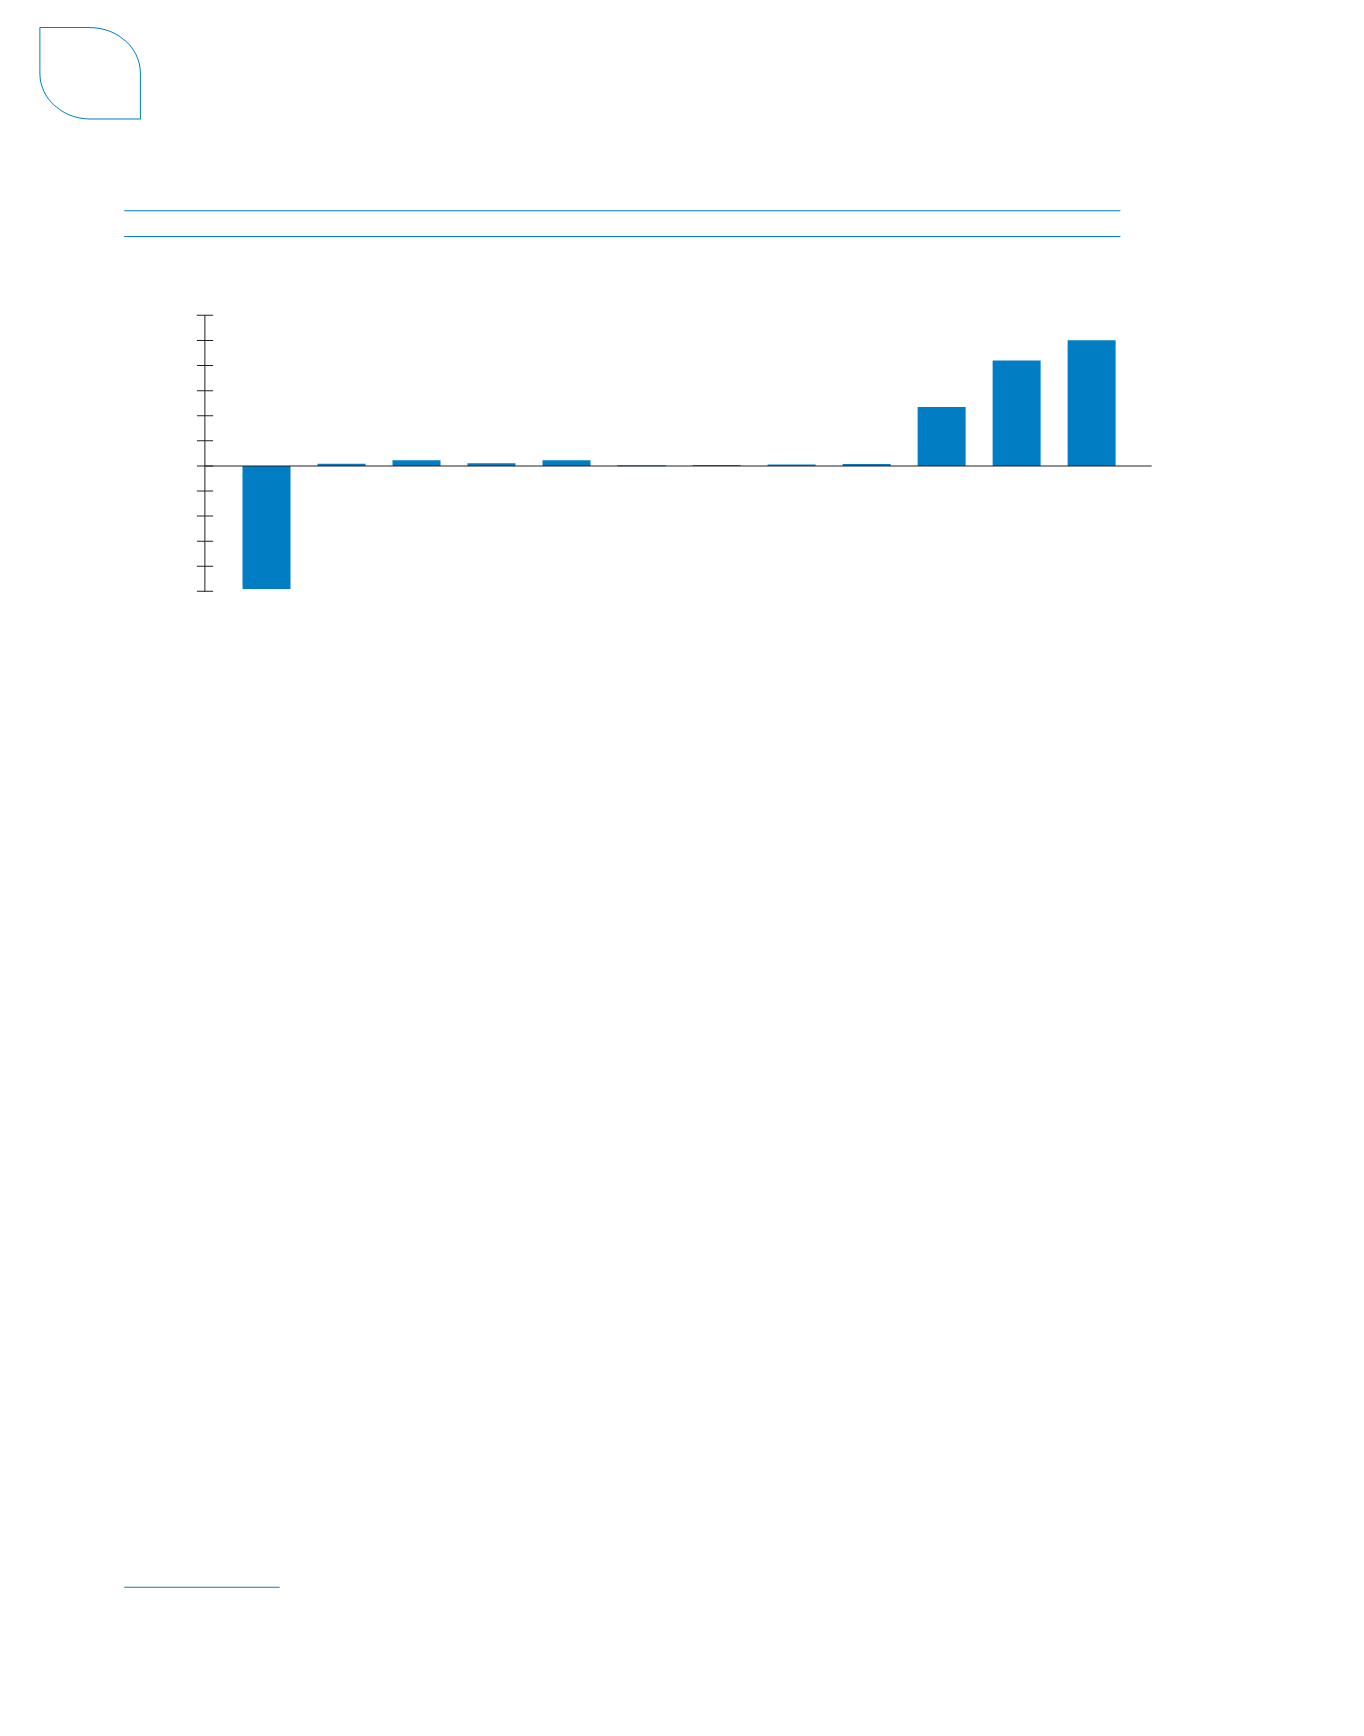
ÉMISSIONS DE GAZ À EFFET DE SERRE (GES) PAR FILIÈRE ÉLECTROGÈNE POUR L’ENSEMBLE DU CYCLE D’EXPLOITATION
Biomasse avec CCS*
Biomasse
Solaire photovoltaïque
Solaire CSP**
Géothermie
Hydraulique
Énergie marine
Éolien
Nucléaire
Gaz naturel
Pétrole
Charbon
Kg CO
2
eq/MWh
1 200
1 000
800
600
400
200
0
- 200
- 400
- 600
- 800
- 1 000
* CCS = Carbon Capture and Storage.
** CSP = Concentrated Solar Power.
Source : revue de littérature du GIEC, 2011.
Dans le monde, l’énergie nucléaire a déjà permis d’éviter l’émission d’environ
56 gigatonnes de CO
2
depuis 1971, soit presque deux années d’émissions au
rythme actuel. (source : WEO 2014)
Face au défi climatique, l’énergie nucléaire apparaît ainsi de plus en plus comme
une composante indispensable du bouquet énergétique pour la production
d’électricité en base permettant un développement social et économique durable.
L’énergie nucléaire est compétitive
Les coûts liés à la production électronucléaire dépendent très peu du prix de
l’uranium. La part de la matière première dans le coût complet actualisé de
l’électricité nucléaire est en effet très faible et l’impact d’un doublement du prix de
l’uranium sur le coût de production complet de l’électricité est de l’ordre de 5 %
pour de nouvelles centrales.
A contrario
, les prix des énergies fossiles impactent fortement les coûts de
l’électricité produite par les centrales thermiques au charbon et surtout au gaz. En
effet, le combustible gaz représente entre 60 et 70%du coût complet de l’électricité
générée par une turbine à gaz à cycle combiné. Le prix du CO
2
est également une
composante importante de la structure de coût des centrales au gaz et surtout au
charbon, mais n’a pas d’influence sur le coût de l’électricité nucléaire.
Les prix du gaz et du pétrole fluctuent largement et la tendance haussière à moyen
terme fait l’objet d’un consensus (augmentation de la demande, bascule du charbon
vers le gaz, épuisement des ressources conventionnelles). Indépendamment de
l’incertitude sur la tendance de la demande à long terme, les prix sont en effet
soumis à des contraintes très fortes à court terme, contraintes qui sont par ailleurs
impossibles à anticiper : risques géopolitiques, incertitudes très élevées sur les coûts
de production (offshore profond, gaz de schiste…), conjoncture économique (crise
financière et à sa suite crise économique), spéculation financière sur le secteur des
matières premières. Par ailleurs, les difficultés de transport, notamment pour le gaz,
introduisent des déséquilibres entre régions sur le marché. Les variations de l’offre
et de la demande restent donc les principaux déterminants de l’évolution des prix
des combustibles fossiles.
Alors que les prix du gaz sont à des niveaux élevés en Europe et en Asie, le gaz
est devenu très compétitif aux États-Unis grâce à l’extraction du gaz de schiste,
issue des avancées technologiques telles que la fracturation hydraulique des sols
et le forage horizontal. Il existe néanmoins des incertitudes importantes quant à la
volatilité de son prix (2,75 $/MBtu moyen en 2012 à plus de 4,5 $/MBtu pour les
huit premiers mois de 2014), à sa compétitivité dans d’autres zones géographiques,
à ses réserves potentielles, et à l’acceptabilité des conséquences potentielles de
son exploitation pour l’environnement (pollution des sols et consommation d’eau
douce très importante notamment).
La dépendance croissante de l’Europe au gaz étranger rend
a priori
l’exploitation
de ce gaz de schiste attrayante. Pourtant, plusieurs défis se posent pour un
développement à grande échelle de la filière : le manque de maturité industrielle et
technologique, la difficulté d’accès aux gisements dans certains cas, les différentes
réglementations des États européens ainsi que les coûts de développement
beaucoup plus élevés qu’en Amérique du Nord.
Le prix du CO
2
en Europe a poursuivi sa chute en 2014, notamment car les réformes
envisagées de l’EU-ETS
(1)
prendront plusieurs années avant d’être effectives.
Cependant, les engagements de plus en plus contraignants enmatière de réduction
des émissions devraient tirer les prix du CO
2
vers le haut dans les pays déjà dotés
de marchés carbone alors que dans les autres pays une contrainte carbone à
moyen ou long terme semble inéluctable.
Ainsi, la volatilité observée sur les marchés des matières premières et l’incertitude
sur le niveau du prix du carbone, rendent le coût de l’électricité issue du gaz ou
du charbon difficile à anticiper.
Par ailleurs, pour les pays exportateurs d’énergie fossile, l’énergie nucléaire
contribue à sécuriser des revenus souverains présents et futurs, en permettant de
valoriser l’utilisation de la ressource extraite à l’exportation plutôt qu’à la production
d’électricité locale.
(1) European Union Emission Trading Scheme : système communautaire d’échange de quotas d’émission.
40
DOCUMENT DE RÉFÉRENCE
AREVA 2014