



 72 / 380

APERÇU DES ACTIVITÉS
06
6.4 Les activités
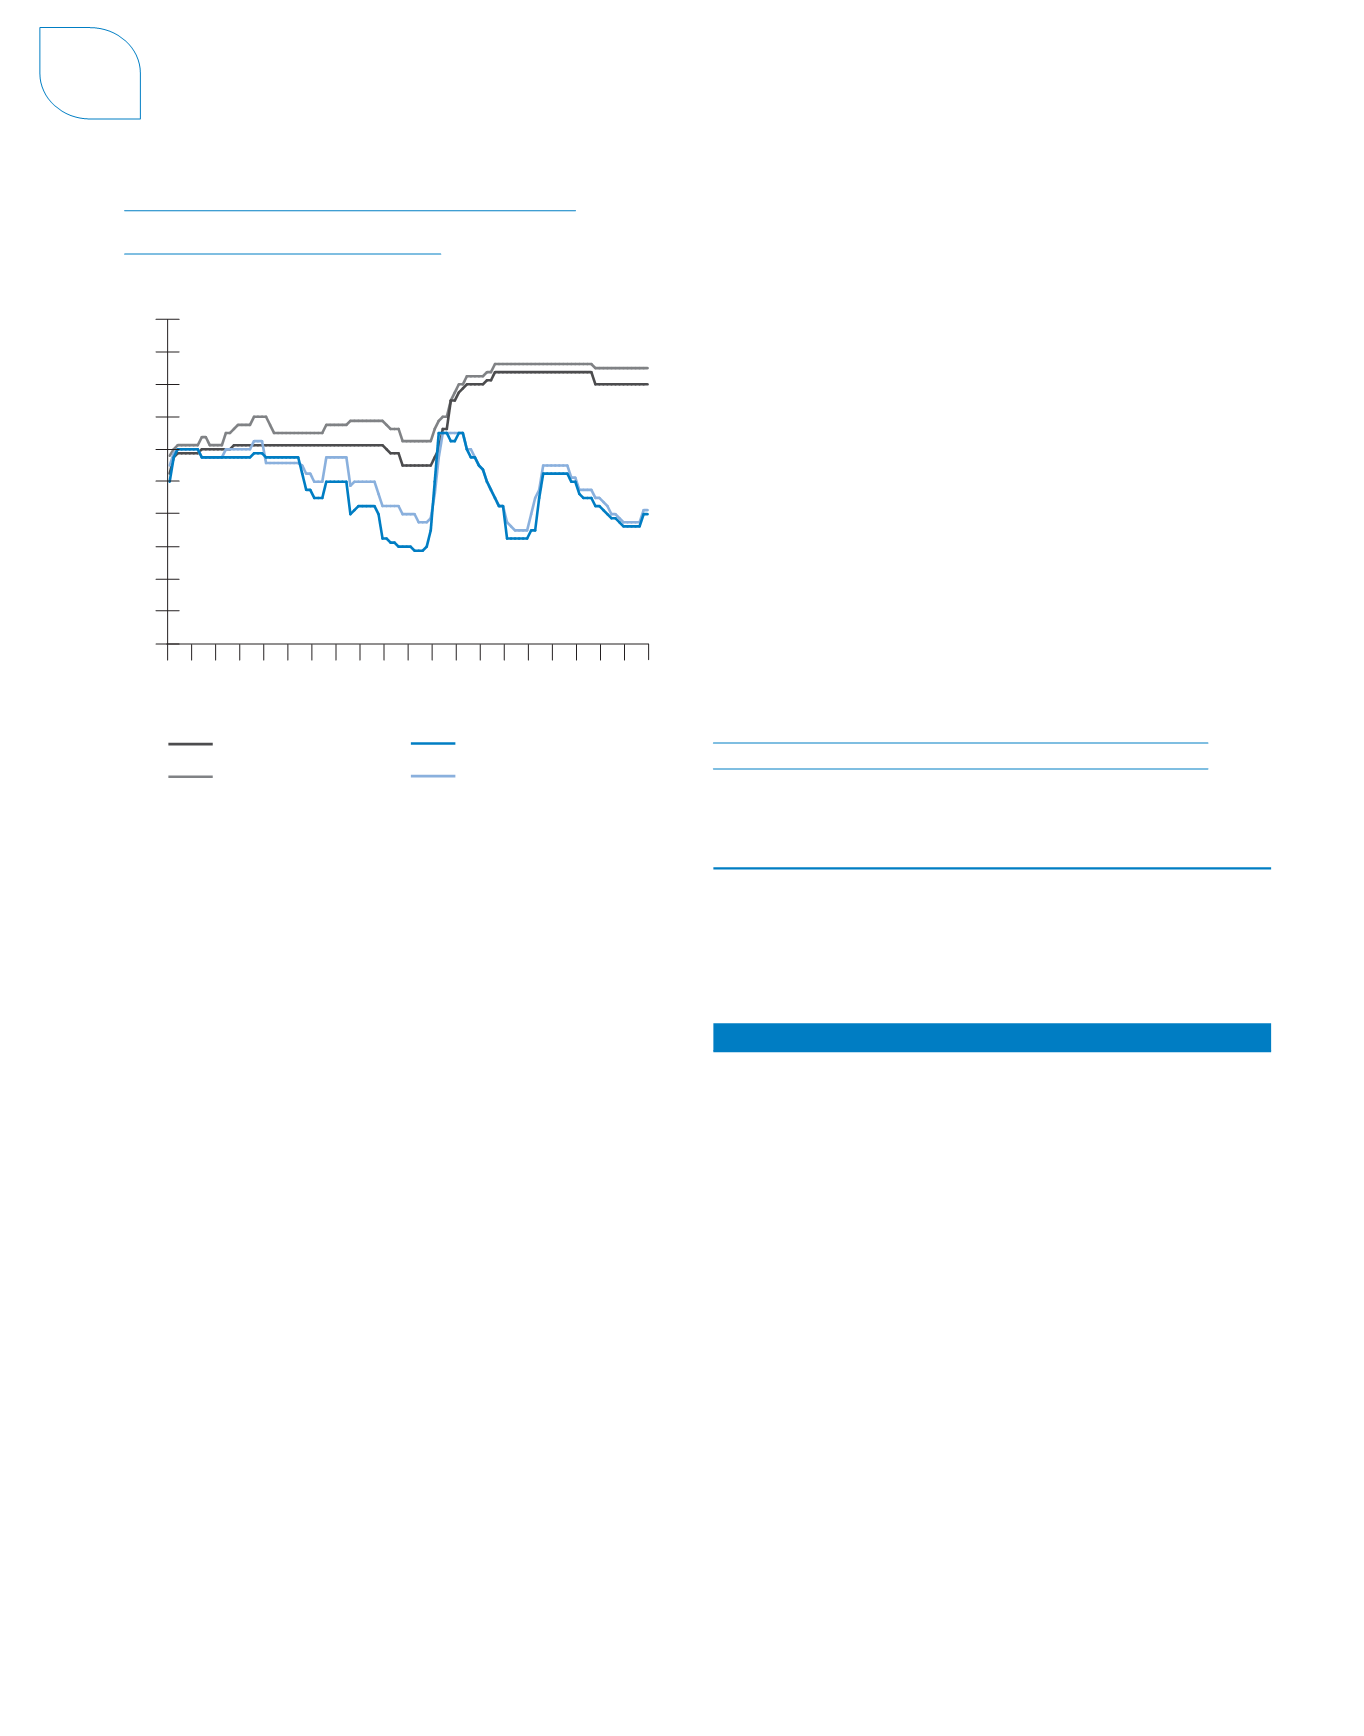
ÉVOLUTION DES INDICES DE PRIX DE CONVERSION UF
6
(SCHÉMA PRIX LONG TERME ET SPOT)
USD / kgU par UF
6
CV EU LT
CV NA Spot
CV NA LT
CV EU Spot
20
18
16
14
12
10
8
6
4
2
0
Janv. 05
Juil. 05
Janv. 06
Juin 06
Janv. 07
Juil. 07
Janv. 08
Juil. 08
Janv. 09
Juil. 09
Janv. 10
Juil. 10
Janv. 11
Juil. 11
Juil. 12
Janv. 12
Janv. 13
Juil. 13
Janv. 14
Juil. 14
Déc. 14
Source : UxC.
POSITIONNEMENT CONCURRENTIEL DE LA CONVERSION
Avec une capacité nominale de production de 14 000 tonnes d’UF
6
en 2014,
AREVA est un acteur mondial majeur de la production de services de conversion.
Ses principaux concurrents sont TVEL en Russie, Converdyn aux États-Unis et
Cameco au Canada. CNNC (
China National Nuclear Corporation
), le groupe
nucléaire d’État, est un acteur dont les capacités restent réduites en 2014 mais
avec un potentiel fort de croissance à l’avenir
Deux événements notables ont impacté l’offre de conversion mondiale en 2014 :
l’usine d’Angarsk a été fermée par TVEL (Russie) et l’usine de Springfields a
également été fermée en raison du non-renouvellement de son contrat la liant
à Cameco.
Les capacités actuelles des concurrents d’AREVA sont donc désormais estimées à :
p
TVEL à 12 000 t ;
p
Converdyn à 15 000 t ;
p
Cameco à 12 000 t ;
p
CNNC à 4 000 t.
Il convient toutefois de noter que la plupart des usines n’opèrent pas à leur capacité
nominale. En moyenne sur les 10 dernières années, les usines occidentales ont
produit à près de 60 % de leur capacité nominale (principalement du fait des
opérations de maintenance et arrêts pour remise aux normes de sûreté). AREVA a
produit à près de 90 % de sa capacité nominale sur cette même période. Source :
Ux, Déc. 2013.
Les capacités actuelles et futures des usines de conversion peuvent ainsi répondre
à la demande actuelle jusqu’à l’horizon 2018-2020. Au-delà, il sera nécessaire
d’augmenter les capacités nominales disponibles afin de répondre de manière
adéquate aux besoins croissants, notamment en Asie, Moyen-Orient et Europe
de l’Est.
Deux incidents ont eu lieu à l’usine de Metropolis (Converdyn) en 2014 : un conflit
social entre ouvriers et direction qui a duré près de la moitié de l’année 2014 et une
fuite d’UF
6
qui a occasionné un arrêt de plus de 3 semaines. Suite à cet incident,
l’usine a annoncé sa fermeture pour 90 jours à partir de janvier 2015.
MARCHÉ DE L’ENRICHISSEMENT
Les besoins annuels mondiaux d’enrichissement sont estimés à plus de 49 MUTS
en 2013 (source : WNA 2013). La croissance en volume dumarché va rester limitée
mais sera relativement régulière, essentiellement grâce à l’Asie, où le développement
du nucléaire sera plus marqué que dans les trois autres grandes régions dumonde.
Depuis 2005, les prix avaient amorcé une hausse significative avant de subir un
tassement lors des deux dernières années. L’accident de Fukushima a amené à une
baisse des indicateurs de marché spot en raison de la réduction de la demande au
Japon et en Allemagne et d’une baisse des indicateurs long terme notamment dans
l’attente des annonces de redémarrage des réacteurs japonais. Les tensions autour
de la situation en Ukraine pourraient peser sur le marché et faire augmenter les prix.
Le marché est traditionnellement régulé par des considérations géopolitiques mais
leur impact est de plus en plus réduit. En Europe, l’agence d’approvisionnement
Euratom suit les approvisionnements en uranium et en services d’enrichissement
dans le cadre de la déclaration de Corfou. Aux États-Unis, depuis l’amendement
du
Suspension Agreement
en 2008 par le congrès américain, le fournisseur russe
Rosatom est en droit d’approvisionner jusqu’à 20 % des besoins des électriciens
américains à partir de 2014 et a ainsi conclu un certain nombre de contrats auprès
de ces électriciens.
En Russie, l’accès au marché de l’enrichissement reste néanmoins impossible
pour les concurrents de Rosatom.
POSITIONNEMENT CONCURRENTIEL DE L’ENRICHISSEMENT
Acteur
Capacité
installée
estimée Technologie
Georges Besse II (France)
6,4 MUTS/an Centrifugation
Rosatom (Russie)
26,0 MUTS/an Centrifugation
URENCO (UK, D, NL, USA)
18,1 MUTS/an Centrifugation
CNNC (Chine)
4,1 MUTS/an Centrifugation
Autres (Japon, Brésil)
0,1 MUTS/an Centrifugation
TOTAL (AU 31 DÉCEMBRE 2014) 54,7 MUTS/AN
Source : Estimations AREVA selon données disponibles.
Les principaux acteurs du marché de l’enrichissement sont AREVA, URENCO
et Rosatom.
La capacité installée de l’usine Georges Besse II a déjà atteint 6,4millions d’UTS par
an à fin 2014. Grâce au caractère modulaire de la centrifugation, Georges Besse II
va progressivement augmenter sa capacité de production et atteindra, dès 2016,
sa capacité nominale de 7,5 MUTS par an.
Le tribunal des faillites américain a approuvé le 30 septembre 2014 les plans
de réorganisation d’Usec Inc qui pourra ainsi poursuivre son activité sous le
nouveau nom de Centrus Energy Corp. Centrus est maintenant un trader plutôt
qu’un producteur : aucune production directe n’est prévue avant la construction
de l’usine d’enrichissement par centrifugation ACP (
American Centrifuge Plant
)
dont le calendrier prévisible de réalisation indique des retards allant au moins
jusqu’en 2020.
URENCO (entreprise dont l’actionnariat est allemand, anglais et néerlandais) a
annoncé que sa capacité installée à la fois en Europe et aux États-Unis a atteint
en 2014 18,1 MUTS par an.
Au sein des pays de l’ex-URSS, la demande est, pour des raisons historiques,
essentiellement fournie par Rosatom, dont les usines d’enrichissement sont
réparties entre quatre combinats : « Angarsk », « Zelenogorsk », « Seversk » et
« Novouralsk ». L’ensemble de ces usines utilisent la technologie de centrifugation.
GE-HITACHI a drastiquement réduit les financements de son projet d’enrichissement
par laser et se concentre désormais sur son projet de Wilmington.
70
DOCUMENT DE RÉFÉRENCE
AREVA 2014