



 75 / 380

APERÇU DES ACTIVITÉS
06
6.4 Les activités
Enfin, la hausse continue du prix de l’électricité enregistrée depuis 2007 s’est
atténuée de manière significative en 2014. Les prix des gaz industriels (Argon,
Azote, Hydrogène) sont stables. Malgré la pénurie sur le marché de l’Hélium,
l’impact tarifaire est contenu en 2014.
La charge des sous-traitants de grappes et de découpe de plaquettes de grilles se
stabilise sur la période 2013 à 2015.
Marché et positionnement concurrentiel
Lemarché cible de l’activité Combustible est celui des assemblages pour réacteurs
à eau légère (REL ou LWR en anglais). Ils représentent l’essentiel du parc mondial
et se subdivisent en deux groupes, les réacteurs à eau sous pression (REP ou PWR
en anglais) et les réacteurs à eau bouillante (REB ou BWR en anglais).
À la suite des restructurations industrielles intervenues depuis quelques années
dans le domaine du combustible, environ 79 % des besoins des réacteurs à eau
légère (hors VVER) sont fournis principalement par AREVA, Toshiba-Westinghouse
(1)
et Global Nuclear Fuel « GNF »
(2)
. AREVA a fourni à fin 2014 en cumulé plus de
221 300 assemblages.
L’activité Combustible maintient sa position de numéro un en Europe malgré
la fermeture des réacteurs allemands qu’elle servait majoritairement, et de
challenger principal sur lemarché américain. Elle demeure par ailleurs le partenaire
technologique historique des acteurs du nucléaire en Chine. Enfin, AREVA n’est
pas présent sur le segment du combustible pour les réacteurs VVER, segment sur
lequel TVEL reste le fournisseur majoritaire.
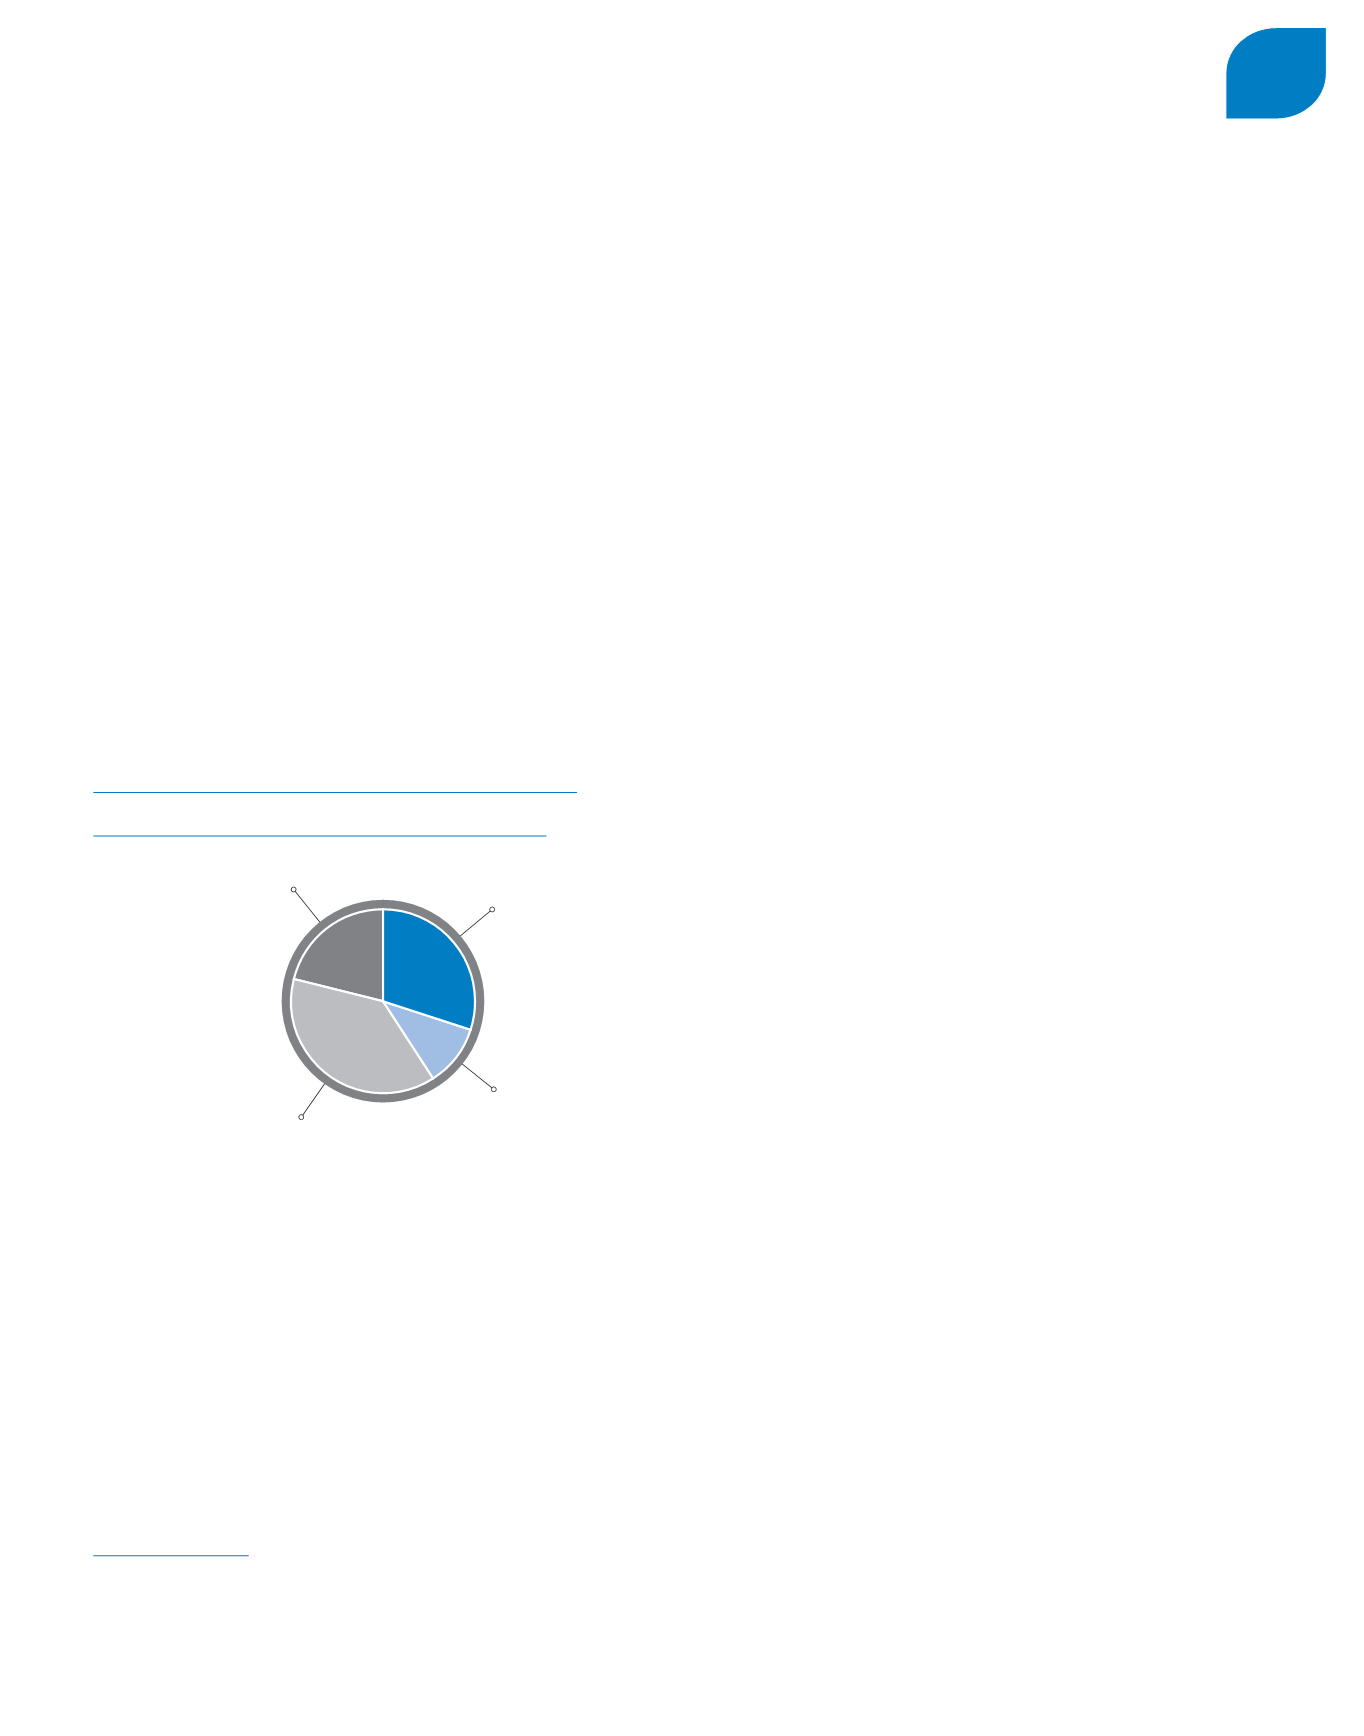
PARTS DE MARCHÉ DES ACTEURS DANS LE COMBUSTIBLE
POUR RÉACTEURS À EAU LÉGÈRE HORS VVER EN 2014
11 %
GNF**
21 %
Autres
30 %
AREVA
38 %
Westinghouse-Toshiba*
Source : NAC (Fuel Trac édition Novembre 2014) ; valeurs moyennes sur
2014 +/- 1 an basées sur les combustibles neufs chargés en réacteurs annuellement.
* Westinghouse-Toshiba incluant NFI et la part de combustible sous-traitée à ENUSA (Europe).
** GNF incluant GNF-A (USA), GNF-J (Japon) et la part de combustible sous-traitée
à GENUSA (Europe).
Compte tenu de la fermeture ou de l’arrêt d’un certain nombre de centrales du
parc mondial (Japon, Allemagne, États-Unis) et malgré la croissance du nucléaire
en Chine, le marché du combustible reste stable à moins de 6 500 tonnes de
Métal Lourd (uranium ou plutonium contenu dans les assemblages) et à moins de
6 000 tonnes hors VVER. Il faudra attendre qu’un nombre suffisant de nouvelles
centrales soit mis en service pour rendre perceptible un accroissement du besoin
en combustible.
Perspectives et axes de développement
La fiabilité du combustible reste l’objectif premier de l’activité Combustible. Au-delà
de cet impératif majeur, l’activité Combustible poursuit ses efforts pour améliorer
sa performance opérationnelle, tant en conception qu’en fabrication, ainsi qu’en
matière de sécurité industrielle, de sûreté nucléaire et d’impact environnemental,
domaines dans lesquels elle vise l’excellence.
Le groupe met l’innovation au cœur de sa démarche de développement. Ainsi, la
mise sur le marché des assemblages de combustible de nouvelle génération GAIA
(REP) et ATRIUM
TM
11 (REB) se poursuit : après le déploiement d’assemblages
de démonstration en Europe au cours des trois dernières années, l’introduction
d’assemblages tests aux États-Unis est planifiée pour 2015, en premier lieu chez les
électriciens Duke et TVA. S’agissant plus particulièrement de GAIA, six électriciens
majeurs américains (Duke, Dominion, Exelon, FENOC, PSEGet SouthernCompany)
ont formé un Technical Advisory Board aux fins du déploiement de cette nouvelle
génération de design de combustible.
En Chine, AREVA s’appuie sur plus de 20 ans de coopération pour poursuivre son
développement, soit directement, soit par le biais de joint-ventures. L’année 2014 a
été ainsi marquée par l’entrée en production de la coentreprise CAST (fabrication
et commercialisation de tubes en zirconium), et la poursuite active de projets de
développement avec les acteurs chinois de l’Amont.
Au Kazakhstan, AREVA et Kazatomprom poursuivent le partenariat initié par
la création de la coentreprise IFASTAR (vente et marketing d’assemblages
combustible) en recherchant activement des marchés en Asie qui permettront la
création de la coentreprise KFFC (Kazakhstan Fuel Fabrication Company).
Ainsi, la rationalisation des moyens de production et le développement de
partenariats en Asie, le déploiement d’une nouvelle génération de produits
associés à une offre de services au combustible très complète, permettront à
l’activité Combustible d’optimiser son positionnement sur un marché évolutif, et
de conforter ses parts de marché en développant ses positions commerciales
dans toutes les régions.
(1) Toshiba-Westinghouse incluant NFI et la part de combustible sous-traité à ENUSA (France).
(2) GNF incluant GNF-A (USA), GNF-J (Japon) et la part de combustible sous-traitée à GENUSA (Europe).
DOCUMENT DE RÉFÉRENCE
AREVA 2014
73