


 149 / 216

149
MERSEN | DOCUMENT DE RÉFÉRENCE 2014
6
COMPTES CONSOLIDÉS
Annexe
Note n° 8
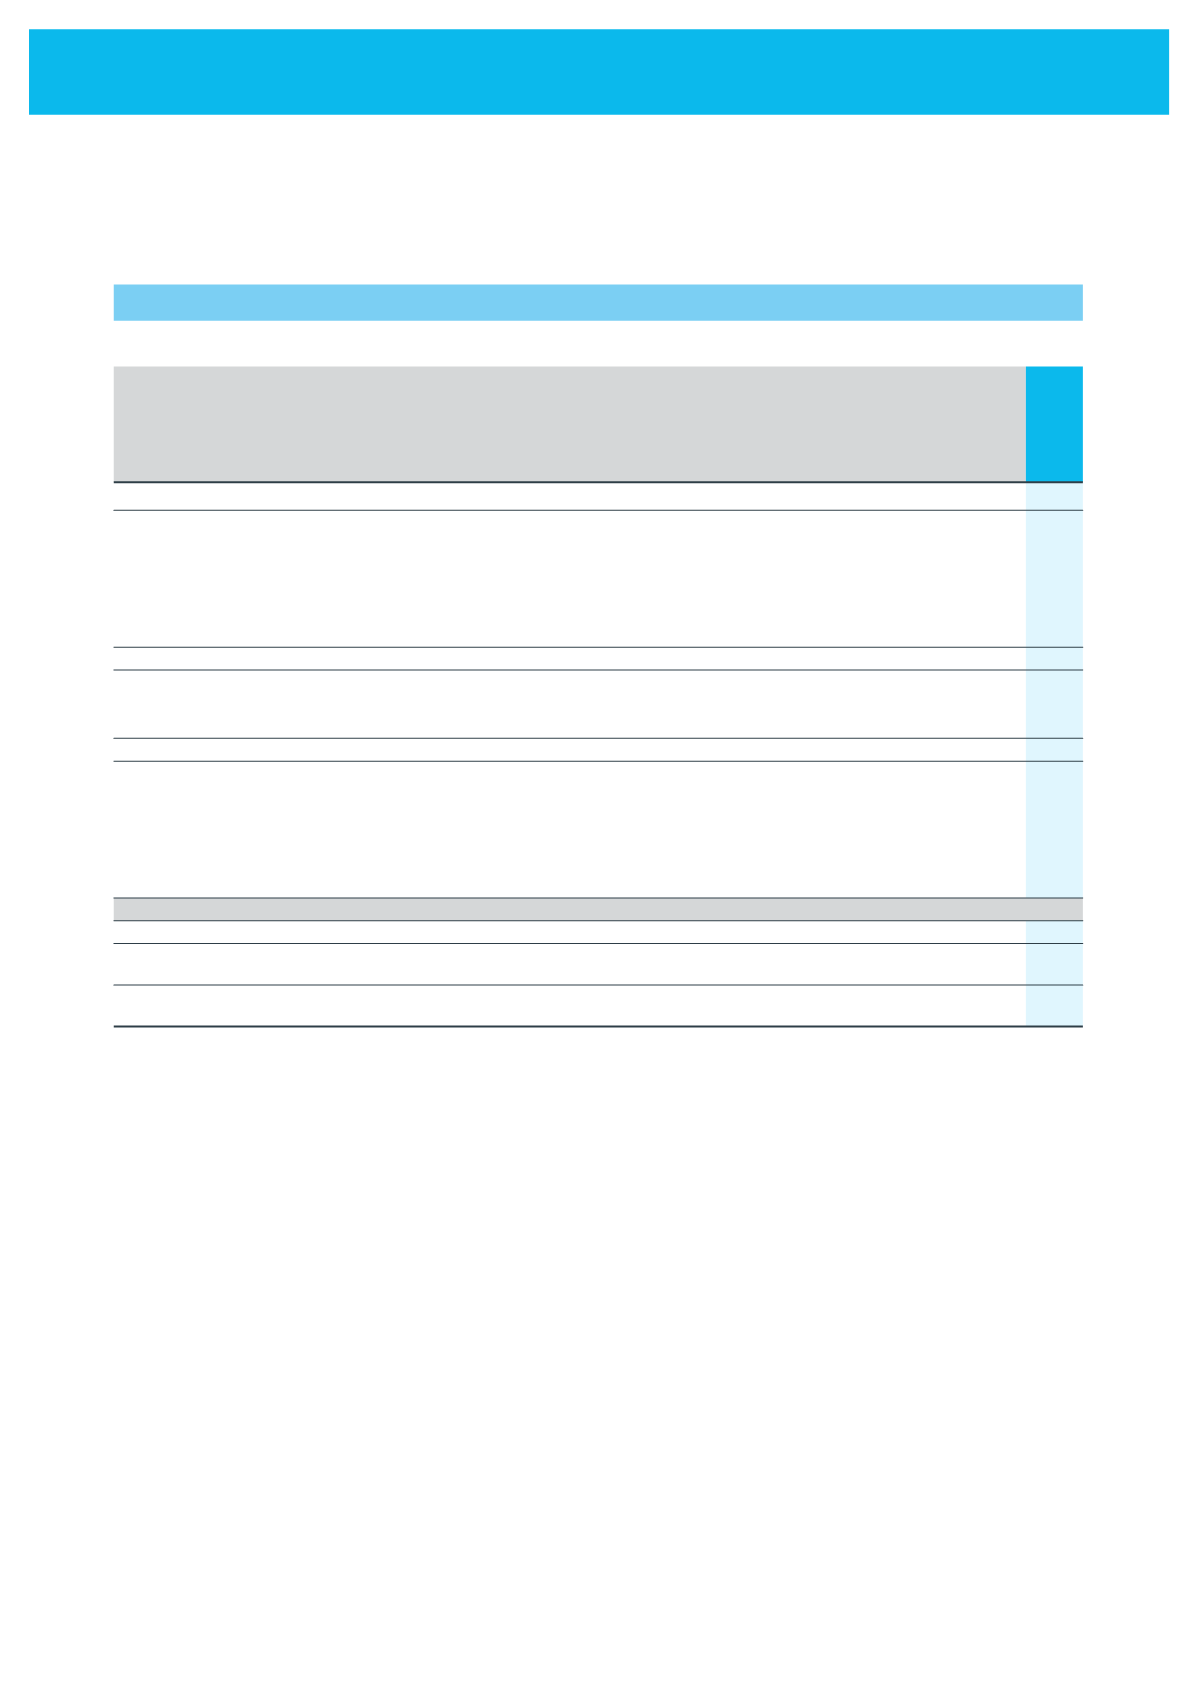
Immobilisations corporelles et incorporelles
En millions d’euros
Immobilisations
incorporelles Terrains Constructions
Matériel,
installations
techniques
et autres
immobilisations
Immobilisations
en cours
Total
Immobilisations
corporelles
TOTAL
Valeur nette comptable au 1
er
janvier 2013
40,1 29,4
62,7
189,4
30,3
311,8 351,9
Acquisitions d'immobilisations
1,3
0,9
9,7
16,2
26,8 28,1
Mises hors service et sorties
(0,7) (0,1)
(0,1)
(1,3)
(1,5) (2,2)
Amortissements
(10,2) (1,2)
(3,9)
(46,8)
(51,9) (62,1)
Écarts de conversion
(0,3) (0,7)
(1,8)
(4,6)
(0,8)
(7,9) (8,2)
Variation de périmètre
0,1
0,1 0,1
Autres mouvements
2,7 1,2
4,0
15,4
(23,8)
(3,2) (0,5)
Valeur nette comptable au 31 décembre 2013
32,9 28,6
61,9
161,8
21,9
274,2 307,1
Valeur brute au 31 décembre 2013
74,4 30,6
120,8
503,6
21,9
676,9 751,3
Cumul des amortissements au 31 décembre 2013
(33,6) (0,8)
(58,9)
(329,4)
(389,1) (422,7)
Cumul des pertes de valeur au 31 décembre 2013
(7,9) (1,2)
(12,4)
(13,6) (21,5)
Valeur nette comptable au 1
er
janvier 2014
32,9 28,6
61,9
161,8
21,9
274,2 307,1
Acquisitions d'immobilisations
2,7
2,1
9,1
20,4
31,6 34,3
Mises hors service et sorties
(0,2)
(2,9)
(3,1) (3,1)
Amortissements / dépreciations
(2,6)
(3,7)
(30,8)
(34,5) (37,1)
Écarts de conversion
1,0 0,8
5,4
13,1
2,1
21,4
22,4
Variation de périmètre
0,2
0,7
0,7 0,9
Autres mouvements
0,2
1,5
18,3
(20,1)
(0,3) (0,1)
Valeur nette comptable au 31 décembre 2014
34,4 29,4
67,0
169,3
24,3
290,0 324,4
Valeur brute au 31 décembre 2014
79,0 31,6
131,7
552,1
24,3
739,7 818,7
Cumul des amortissements
au 31 décembre 2014
(36,7) (1,0)
(64,7)
(369,0)
(434,7) (471,4)
Cumul des pertes de valeur
au 31 décembre 2014
(7,9) (1,2)
(13,8)
(15,0) (22,9)
Les pertes de valeur concernent les actifs dépréciés conformément
à la norme IAS 36 (cf. note 7 Perte de valeur des actifs).
Les dépenses pour la recherche (ou pour la phase de recherche
d’un projet interne) sont comptabilisées en charges lorsqu’elles
sont encourues.
Concernant les frais de développement, une immobilisation
incorporelle résultant du développement (ou de la phase de
développement d’un projet interne) est comptabilisée si, et
seulement si, le Groupe peut démontrer que ces développements
remplissent les critères de la norme.
Au 31 décembre 2014, les frais de développement identifiés par
le Groupe sur la période et qui remplissent ces critères sont non
matériels.