


 55 / 364

DANONE
DOCUMENT DE RÉFÉRENCE 2015
Activités de Danone en 2015 et perspectives 2016
3.2 Examen du résultat consolidé
55
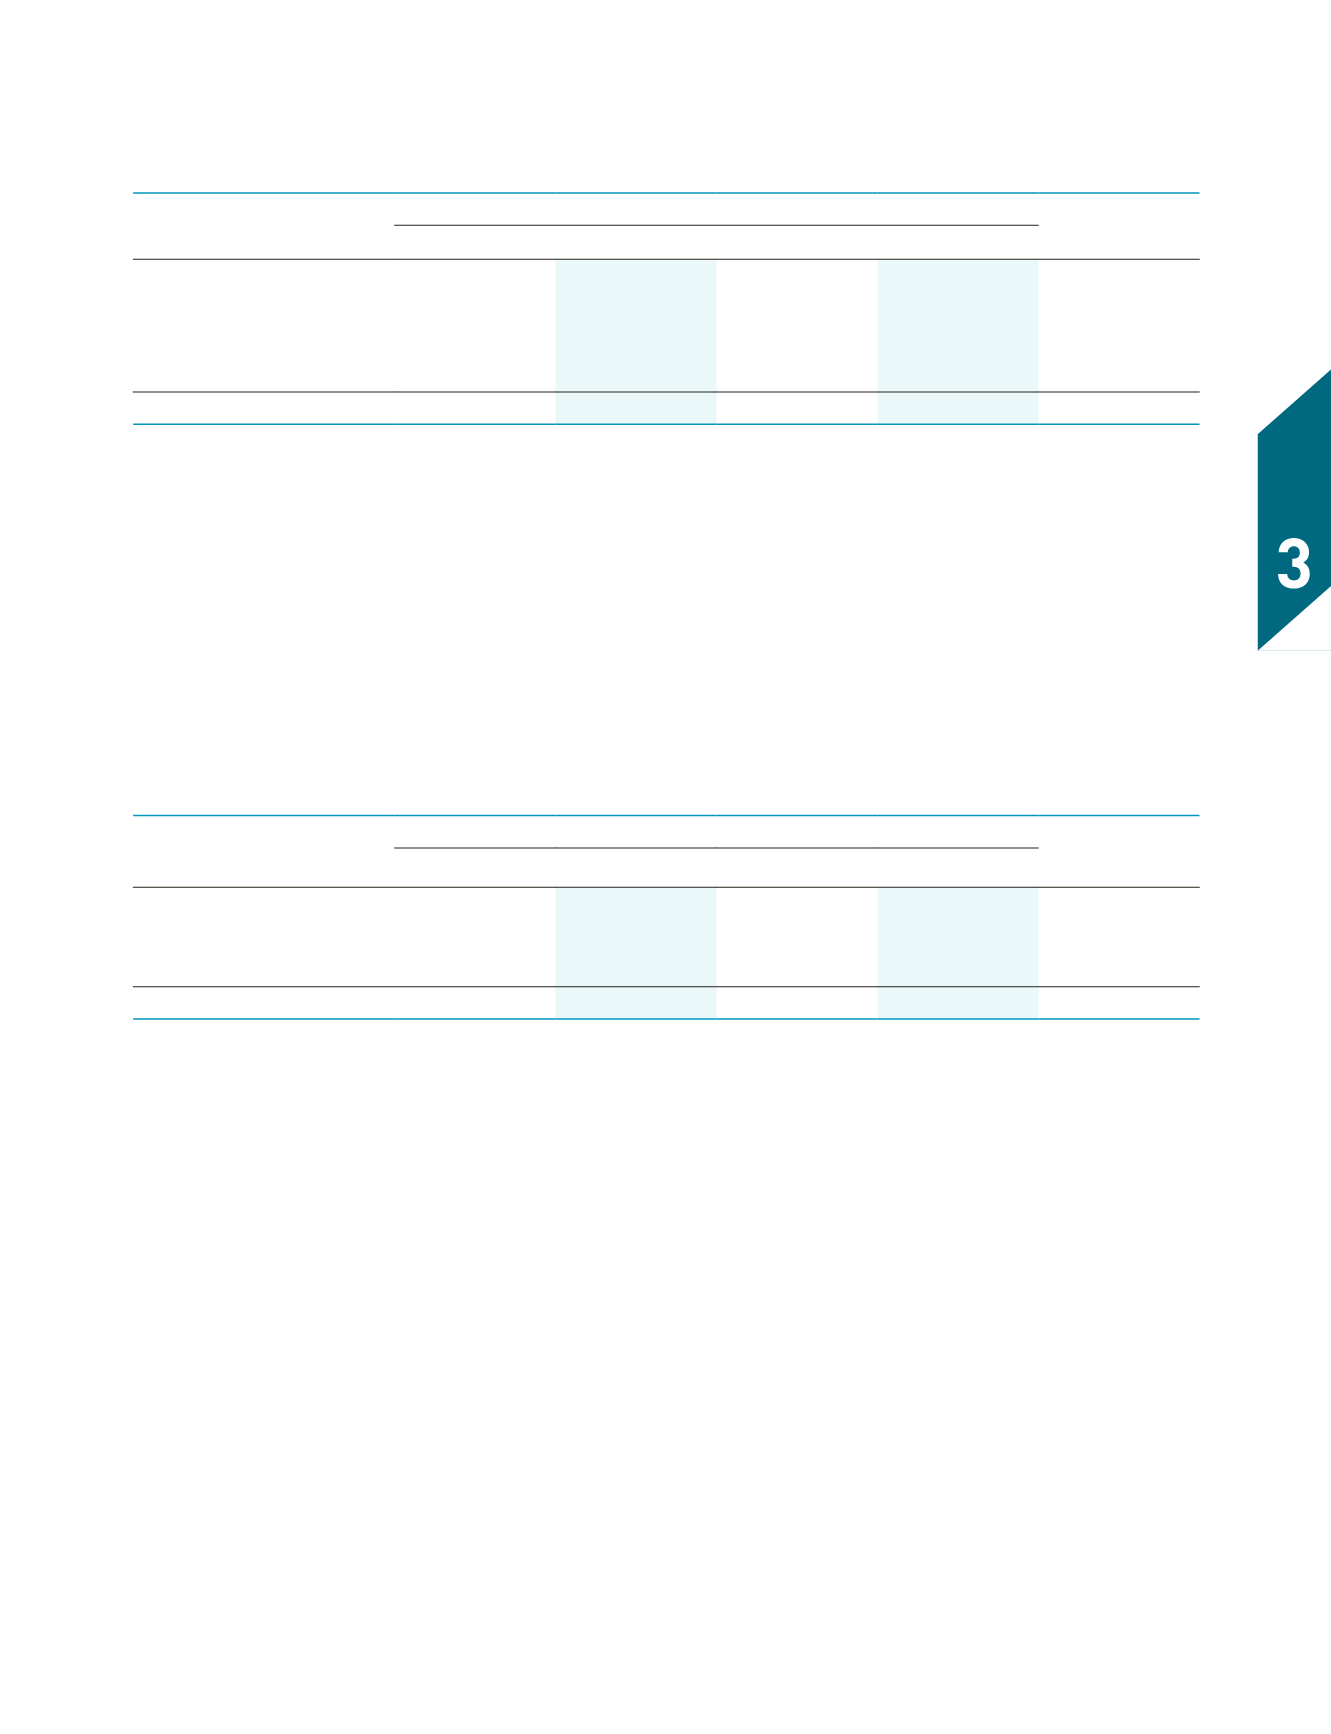
Résultat opérationnel courant et marge opérationnelle courante par Pôle d’activité
Exercice clos le 31 décembre
(en millions d’euros
sauf pourcentage et pb)
Résultat opérationnel courant
Marge opérationnelle courante
Variation en don-
nées comparables
2014
2015
2014
2015
Produits Laitiers Frais
1 033
1 100
9,28 %
9,95 %
+24 pb
Eaux
539
542
12,88 %
11,37 %
-192 pb
Nutrition Infantile
828
965
18,83 %
19,32 %
+142 pb
Nutrition Médicale
262
286
18,28 %
17,95 %
+1 pb
Total
2 662
2 892
12,59 %
12,91 %
+17 pb
La marge opérationnelle courante du Pôle Produits Laitiers Frais
s’établit à 9,95%en 2015, en hausse de +24 pb en données comparables
par rapport à 2014. Cette évolution positive de la marge reflète une
tendance favorable du prix du lait en Europe et aux États-Unis, les
efforts structurels de valorisation du portefeuille et d’optimisation
de la base de coûts tout en renforçant les investissements derrière
les marques afin d’actionner l’ensemble des leviers de croissance
et de pérenniser l’équation de croissance rentable en 2016.
La marge opérationnelle courante du Pôle Eaux s’établit à 11,37 %
en 2015, en baisse de -192 pb en données comparables par rapport
à 2014, fortement impactée par la gestion de la transition de la
marque
Mizone
en Chine.
Lamarge opérationnelle courante du Pôle Nutrition Infantile s’établit
à 19,32 % en 2015, en hausse de +142 pb en données comparables
par rapport à 2014, bénéficiant du succès des marques internatio-
nales de laits infantiles exportées vers la Chine et d’un contexte
de lait favorable.
La marge opérationnelle courante du Pôle Nutrition Médicale s’éta-
blit à 17,95 % en 2015, en légère progression de +1 pb en données
comparables par rapport à 2014. Cette stabilité reflète la poursuite
du développement géographique et des marques innovantes du
Pôle. Le niveau de rentabilité du Pôle est relutif pour l’Entreprise
et contribue à la création de valeur de Danone à long terme.
Résultat opérationnel courant et marge opérationnelle courante par zone géographique
Exercice clos le 31 décembre
(en millions d’euros
sauf pourcentage et pb)
Résultat opérationnel courant
Marge opérationnelle courante Variation en don-
nées
comparables
2014
2015
2014
2015
Europe
1 336
1 536
15,67 %
17,26 %
+168 pb
CEI & Amérique du Nord
(a)
387
388
8,56 %
8,67 %
-19 pb
ALMA
(b)
939
969
11,60 %
10,71 %
-120 pb
Total
2 662
2 892
12,59 %
12,91 %
+17 pb
(a) Amérique du Nord = États-Unis et Canada.
(b)
Asia-Pacific/Latin America/Middle-East/Africa
(Asie-Pacifique/Amérique Latine/Moyen-Orient/Afrique).
La marge opérationnelle courante de la zone Europe s’établit à
17,26 % en 2015, en hausse de +168 pb en données comparables
par rapport à 2014. La rentabilité de la zone a bénéficié du succès
des marques internationales de laits infantiles exportées vers la
Chine ainsi que de la forte amélioration de la marge du Pôle Pro-
duits Laitiers Frais.
La marge opérationnelle courante de la zone CEI & Amérique du
Nord s’établit à 8,67 % en 2015, en baisse de -19 pb en données
comparables par rapport à 2014, illustrant un contraste important
entre les deux marchés : protection de l’équation de rentabilité
dans la CEI et accélération des investissements en Amérique du
Nord dans les Pôles Produits Laitiers Frais et Nutrition Infantile.
La marge opérationnelle courante de la zone ALMA s’établit à
10,71 % en 2015, en diminution de -120 pb en données comparables
par rapport à 2014. Cette baisse reflète notamment la gestion de la
transition de la marque
Mizone
en Chine ainsi que l’impact négatif
de la situation de Dumex en Chine.