

 134 / 302

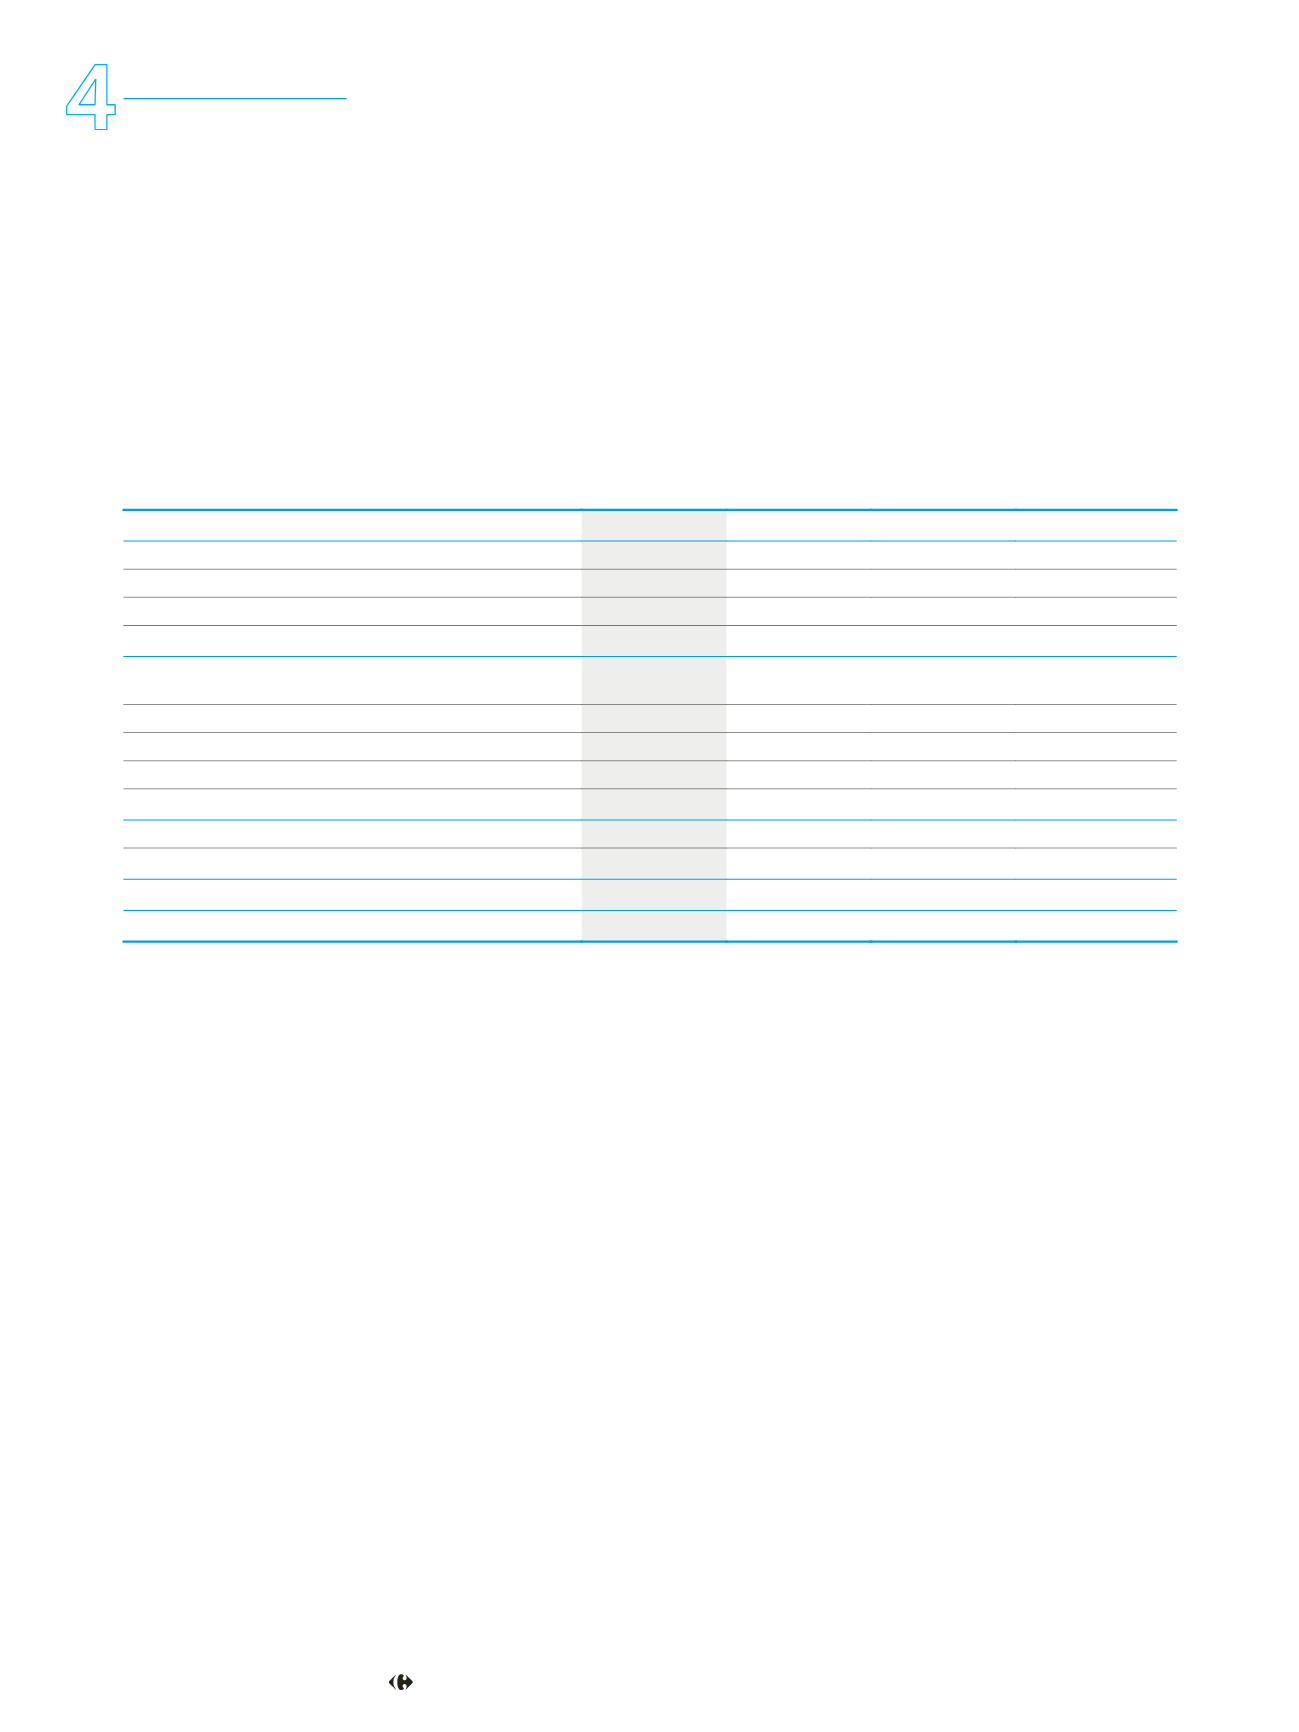
Rapport de gestion au 31 décembre 2015
Analyse de l’activité et des résultats consolidés
Analyse de l’activité
4.1
et des résultats consolidés
Principaux agrégats du compte de résultat
4.1.1
Évol. en % à taux de
2015
2014
Évol. en % change constants
(en millions d'euros)
Chiffre d'affaires hors taxes
76 945
74 706
3,0 %
4,1 %
Marge des activités courantes
18 019
17 049
5,7 %
6,4 %
en % du chiffre d'affaires
23,4 %
22,8 %
Frais généraux et amortissements
(15 574)
(14 662)
6,2 %
6,3 %
Résultat opérationnel courant
2 445
2 387
2,4 %
7,0 %
Résultat opérationnel courant après QP
dans les résultats MEQ
2 489
2 423
2,7 %
7,2 %
Produits et charges non courants
(257)
149
na
na
Résultat financier
(515)
(563)
(8,4) %
(2,5) %
Impôt sur les résultats
(597)
(709)
(15,8) %
(11,9) %
Résultat net des activités poursuivies – part du Groupe
977
1 182
(17,4) %
(13,9) %
Résultat net des activités abandonnées – part du Groupe
4
67
Résultat net – part du Groupe
980
1 249
Free cash flow
687
306
Dette nette au 31 décembre
4 546
4 954
Les performances de l’année 2015 traduisent la poursuite de la
Au 31
décembre 2014, il correspondait principalement à la
dynamique de croissance de l’activité avec une accélération de la
plus-value relative à l’opération d’apport à l’entreprise associée
croissance organique des ventes et une progression du résultat
Carmila
;
opérationnel courant du Groupe à taux de change constants.
la charge financière nette s’établit à 515
millions d’euros, en
●
diminution de 47 millions d’euros, en raison essentiellement d’une
les ventes augmentent de 4,1 % à taux de change constants, avec
●
amélioration du coût de l’endettement financier net
via
la baisse du
une croissance organique dans tous les formats en France, une
coût moyen des emprunts obligataires
;
croissance des ventes en Europe pour la première fois depuis
sept
ans, et une forte croissance organique des pays émergents,
la charge d’impôt sur les résultats s’élève à 597 millions d’euros,
●
portée par le Brésil et l’Argentine
;
soit un taux effectif d’impôt de 34,8 %, en amélioration par rapport
à 2014
;
le résultat opérationnel courant s’établit à 2
445 millions d’euros,
●
en hausse de 7,0 % à taux de change constants
; l’Europe (y compris
le résultat net des activités poursuivies, part du Groupe, ressort à
●
la France) affiche une hausse du résultat opérationnel courant de
977 millions d’euros, à comparer à un résultat de 1
182 millions
+
3,6
% alors que les pays émergents (Amérique latine et Asie)
d’euros en 2014
;
enregistrent une croissance de + 9,2 %
;
le résultat net des activités abandonnées, part du Groupe, s’établit à
●
le résultat opérationnel non courant est une charge nette de
●
4 millions d’euros
;
257 millions d’euros. Il comprend notamment l’incidence des plans
en conséquence, le résultat net part du Groupe est de 980 millions
●
de transformation en cours de déploiement dans certains pays du
d’euros, à comparer à un résultat de 1
249
millions d’euros en
Groupe.
2014
;
le cash-flow libre s’élève à 687
millions d’euros, à comparer à
●
306 millions d’euros en 2014.
134
DOCUMENT DE RÉFÉRENCE 2015