



 93 / 380

APERÇU DES ACTIVITÉS
06
6.4 Les activités
Fournisseurs
Les éléments achetés représentent une part importante de l’offre produits du BG
Énergies Renouvelables. La fonction chaîne d’approvisionnement contribue de
manière essentielle à la performance financière du BG en regroupant les besoins,
identifiant les meilleures sources d’approvisionnement mondiales et négociant les
meilleurs termes dans tous les domaines :
p
équipements, composants et systèmes mécaniques ;
p
électricité, électronique et instrumentation ;
p
pièces moulées, chaudières et tuyauteries ;
p
acier, matières composites et produits intermédiaires ;
p
génie civil et montage ;
p
prestations intellectuelles.
L’organisation de la chaîne d’approvisionnement contribue à la croissance rentable
du BG. Il axe son action sur les aspects suivants :
p
mise en œuvre de processus robustes de gestion de la qualité des fournisseurs
et maîtrise du risque lié aux fournisseurs ;
p
contribution à la réduction des coûts et développement de programmes
d’optimisation technique.
Marché et positionnement concurrentiel
Le scénario de base du
World Energy Outlook
2014 publié par l’Agence
internationale de l’énergie (AIE) – le scénario « politiques nouvelles
(1)
» – prévoit
une transformation du mix de production d’électricité, la part des énergies
renouvelables hors hydroélectricité étant appelée à passer de 5 % en 2012 à plus
de 17 % de la production mondiale d’électricité d’ici à 2040. Cette croissance
devrait s’accompagner d’une augmentation de plus de 76 % de la demande
mondiale d’électricité sur cette même période.
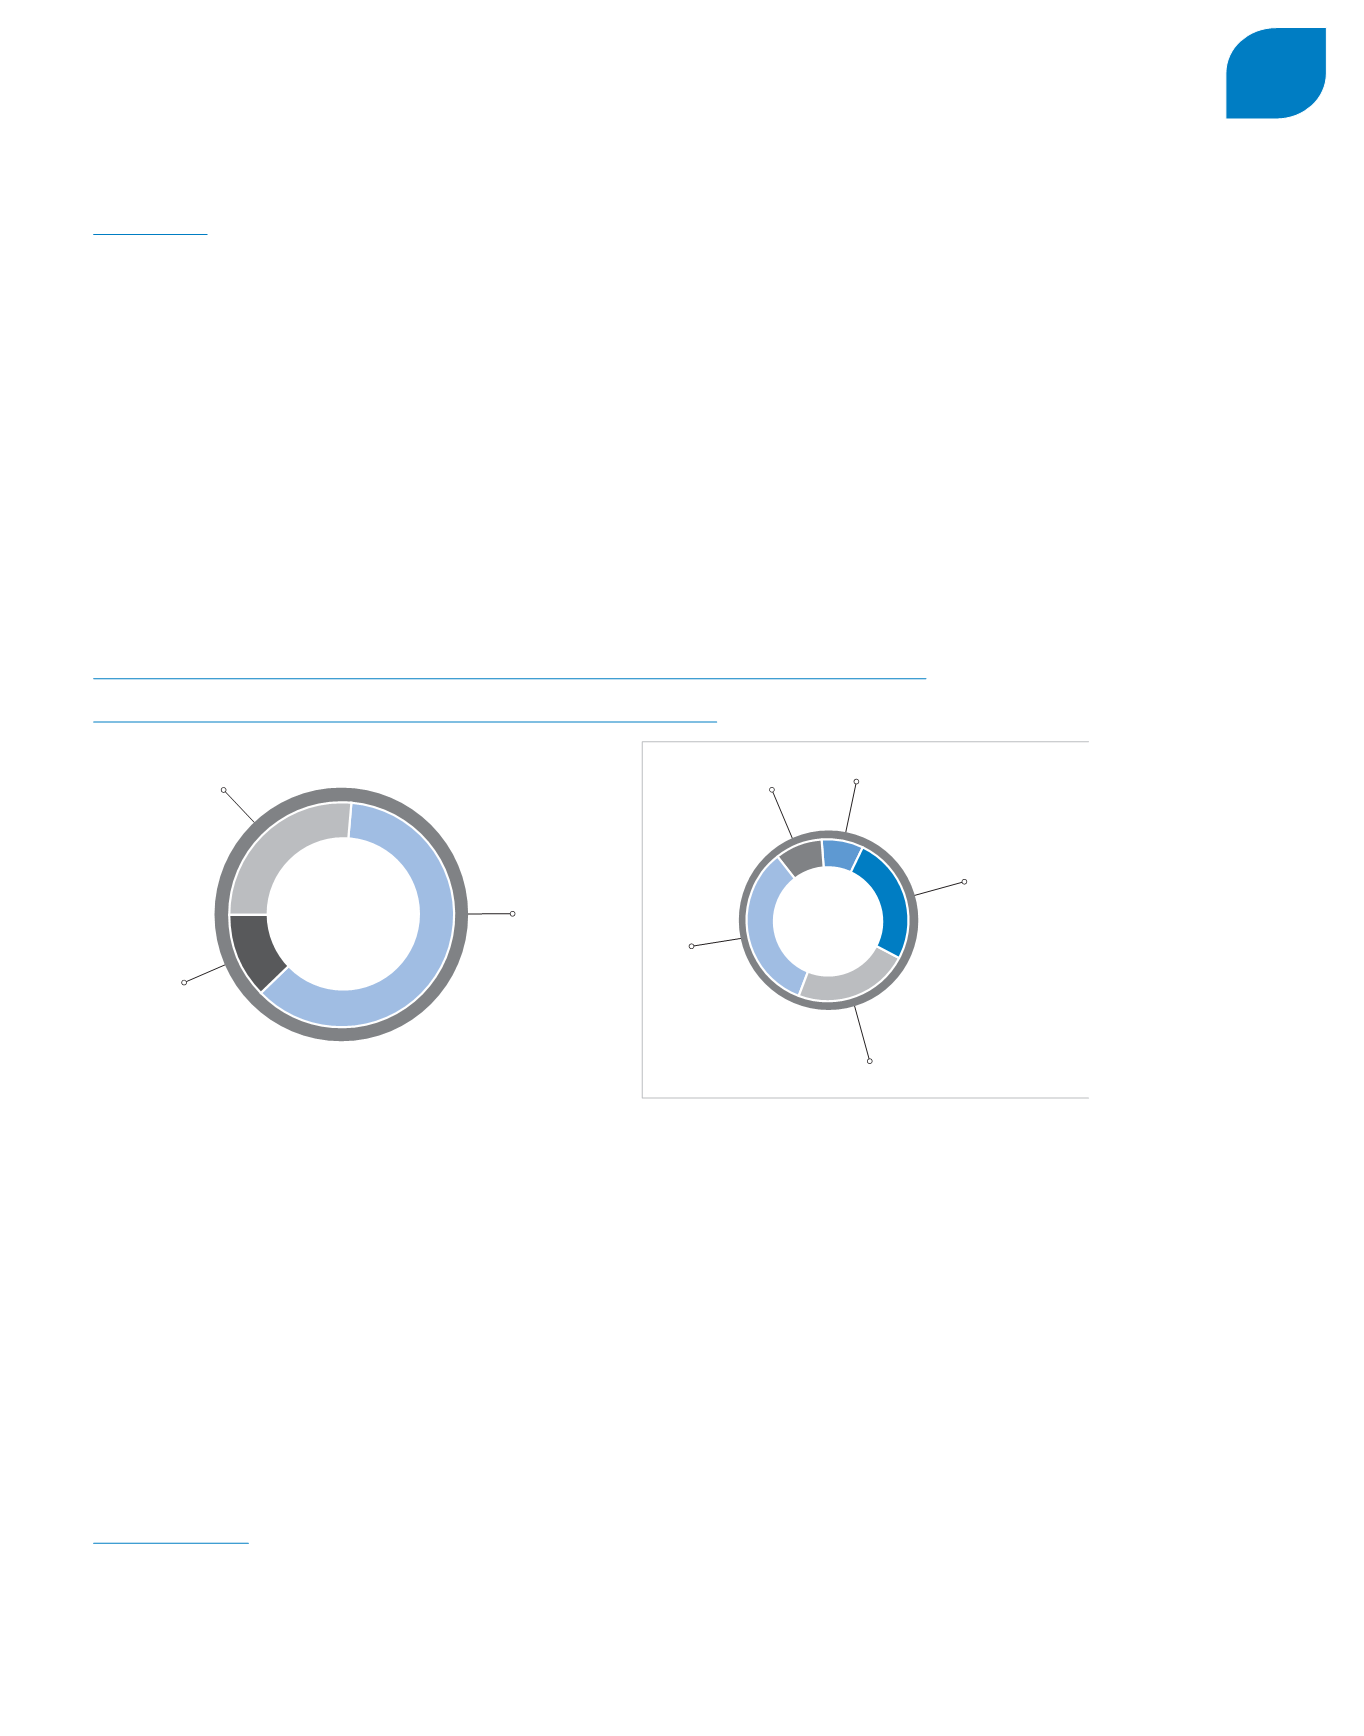
Les énergies renouvelables (y compris hydroélectricité) devraient représenter plus
de 60%des investissements consacrés aux nouvelles centrales sur la période 2014-
2040. Des investissements importants sont prévus en Chine, en Inde, en Europe
et aux États-Unis.
(1) L’AIE estime que des efforts supplémentaires seront nécessaires au-delà de ceux prévus par le scénario « politiques nouvelles » afin de limiter l’impact du changement climatique
mondial à une augmentation de température inférieure à 2 °C. Comme indiqué dans le scénario 450 de l’AIE, ces efforts passent par le déploiement de nouvelles capacités de
production nucléaire et renouvelables dans le monde entier.
INVESTISSEMENTS 2014-2040 EN CAPACITÉS DE GÉNÉRATION RENOUVELABLES, PAR TECHNOLOGIE
– SCÉNARIO « POLITIQUES NOUVELLES » (EN MILLIARDS DE DOLLARS 2013)
7,4
Renouvelables
3,2
Fossile
1,5
Nucléaire
2,5
Éolien
0,7
Bioénergie
1,9
Hydraulique
1,7
Solaire photovoltaïque
0,6
Autres
12,1
billions
de dollars
7,4
billions
de dollars
Source : AIE, WEO 2014.
≈ 470 milliards de dollars/an
≈ 280 milliards de dollars/an
Comme précisé au Chapitre 6.1.1, les gouvernements du monde entier
encouragent les électriciens à renforcer la part des énergies renouvelables dans
leurs portefeuilles. Le scénario central du
World Energy Outlook
prévoit notamment
un quasi-triplement de la puissance installée représentée par les centrales à
biomasse sur la période 2012-2040.
DOCUMENT DE RÉFÉRENCE
AREVA 2014
91